97% kućanstava kupuje tjesteninu
Suha tjestenina ostaje jedna od najzastupljenijih FMCG kategorija u Hrvatskoj te ju u razdoblju srpanj 2025. – lipanj 2026. (MAT Lipanj 2026.) kupuje gotovo 97% kućanstava. Unatoč zadržanoj gotovo maksimalnoj penetraciji, kategorija bilježi pad vrijednosti, volumena i učestalosti kupnje u odnosu na prethodnu godinu. Prosječan broj kupnji po kućanstvu smanjio se sa 16,0 na 15,2 godišnje, dok je prosječna cijena po kilogramu ostala stabilna.
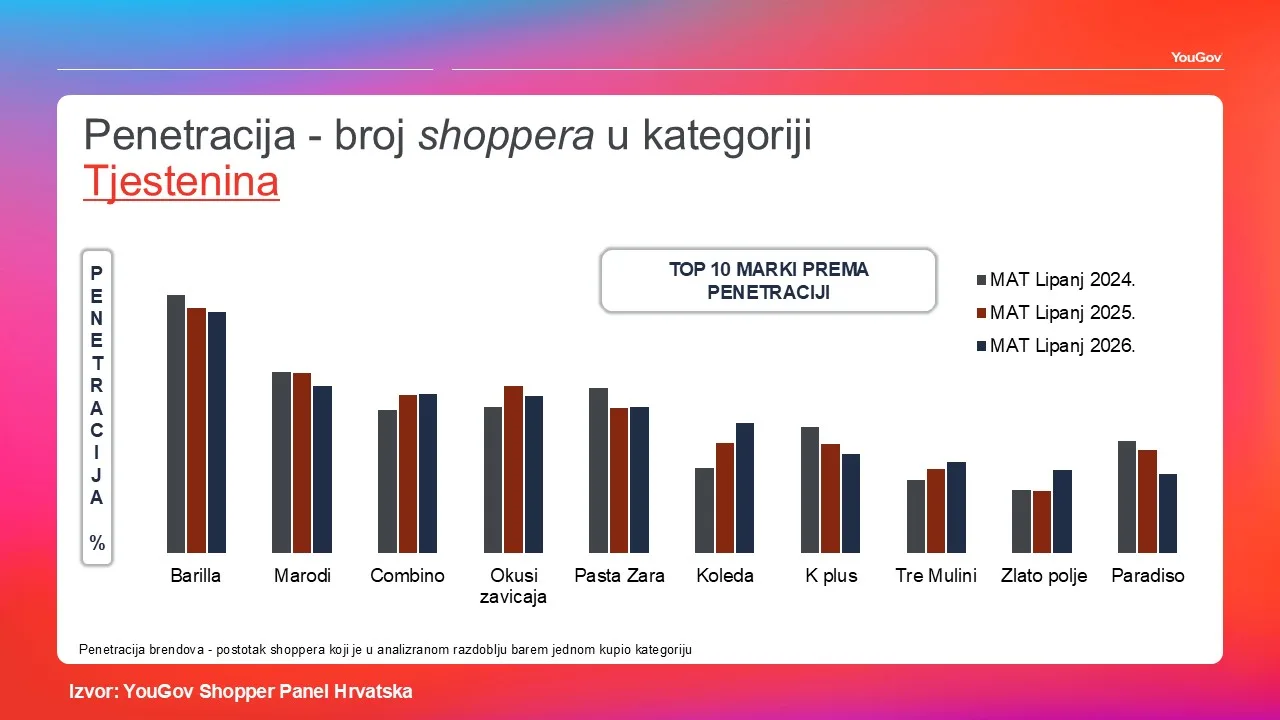
Kategoriju i dalje predvodi Barilla s penetracijom od 53%, što znači da ju kupuje više od polovice svih shoppera tjestenine. Iako zadržava uvjerljivo vodeću poziciju, Barilla treću godinu zaredom bilježi blagi pad dosega kategorijskih shoppera. Na drugom mjestu ostaje Marodi, no i on ove godine bilježi pad broja kupaca.
Istovremeno se nastavlja preslagivanje iza vodećeg dvojca. Combino je u dvije godine povećao penetraciju za 4 postotna boda te se izjednačio s Okusima zavičaja, koji nakon prošlogodišnjeg vrhunca od 37% bilježe blagu korekciju. Pasta Zara nakon značajnijeg pada tijekom prethodne godine stabilizira svoju bazu kupaca.
Iza vodeće petorke najveći zamah imaju Koleda i Zlato polje. Koleda je u dvije godine povećala penetraciju za 10 postotnih bodova, dok je Zlato polje nakon višegodišnje stabilnosti napravilo značajan iskorak te ostvarilo relativni rast penetracije od 34%. Istovremeno, K plus i Paradiso nastavljaju gubiti bazu kupaca, što upućuje na daljnje preslagivanje među brendovima srednje veličine.
Zlato polje raste i na račun trgovačkih marki
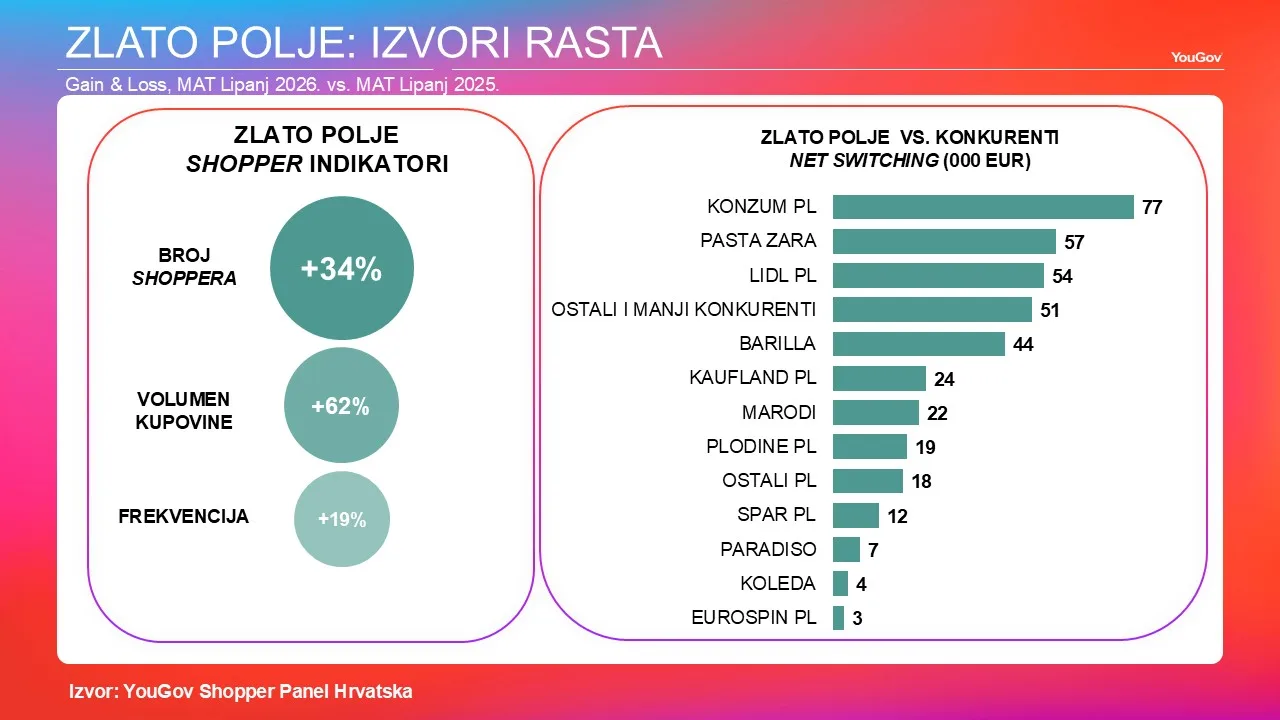
Zanimljiv je slučaj tjestenine Zlato polje, koja se ove godine ističe kao jedan od najvećih dobitnika kategorije. Penetracija brenda porasla je za 34%, a rast prati i snažno povećanje volumena kupovine te frekvencije kupnje. Gain & Loss analiza pokazuje na čiji račun Zlato polje ostvaruje rast: u apsolutnom iznosu najviše preuzima od Konzumove trgovačke marke, a slijede Pasta Zara, Lidlova trgovačka marka, skupina ostalih i manjih konkurenata te Barilla. Značajan pozitivan net switching ostvaruje i u odnosu na Marodi, kao i većinu vodećih trgovačkih marki.
Važno je naglasiti kako se Gain & Loss analiza temelji na vrijednosnom (value) pristupu, odnosno promatra neto prelijevanje potrošnje među brendovima i identificira od kojih konkurenata dolazi ostvareni rast vrijednosti. Takav pristup omogućuje uvid ne samo u preklapanje shopper baza, već i u to od kojih konkurenata stvarno dlazi vrijednosni rast pojedinog brenda. U slučaju Zlatog polja vidljivo je da rast primarno dolazi s računa trgovačkih markii dijela etabliranih proizvođačkih brendova, dok su gubici u odnosu na druge konkurente minimalni. Zanimljivo je i da među izvorima rasta nalazimo i druge rastuće brendove poput Kolede, što upućuje na širenje baze kupaca izvan tradicionalno konkurentskih segmenata kategorije.
Eurospin i dalje s najvećim VPE indeksom
Među deset analiziranih trgovaca (Konzum, Lidl, Spar, Plodine, Kaufland, Studenac, Tommy, Eurospin, NTL i KTC) kategorija tjestenine i dalje ostvaruje iznadprosječnu iskorištenost potencijala u odnosu na ukupni FMCG kod gotovo svih trgovaca. VPE (Value Potential Exploitation) pokazuje koliko je pojedini trgovac uspješan u monetizaciji vrijednosnog potencijala određene kategorije u odnosu na tržišni potencijal koji mu stoji na raspolaganju. Drugim riječima, VPE mjeri koliko učinkovito trgovac pretvara svoj shopper potencijal u ostvarenu prodaju kategorije. Pritom se ponovno ističe Eurospin, koji ostvaruje najviši VPE indeks u kategoriji. Njegov VPE indeks doseže gotovo 248, što znači da je iskorištenost vrijednosnog potencijala kategorije tjestenine više nego dvostruko veća od iskorištenosti potencijala koju ostvaruje na ukupnom FMCG-u. S druge strane, najveći rast kategorijskog VPE-a u odnosu na prošlu godinu bilježi Studenac, čiji je indeks porastao sa 107 na 137.
Kad je riječ o privlačenju kupaca kategorije, Lidl i dalje ostvaruje najveću konverziju kategorijskih shoppera te uspijeva privući 63% kupaca tjestenine. Konzum zadržava poziciju trgovca s najvišom lojalnošću konvertiranih shoppera, pri čemu gotovo 38% potrošnje kategorije njegovih kupaca ostaje upravo u tom lancu.
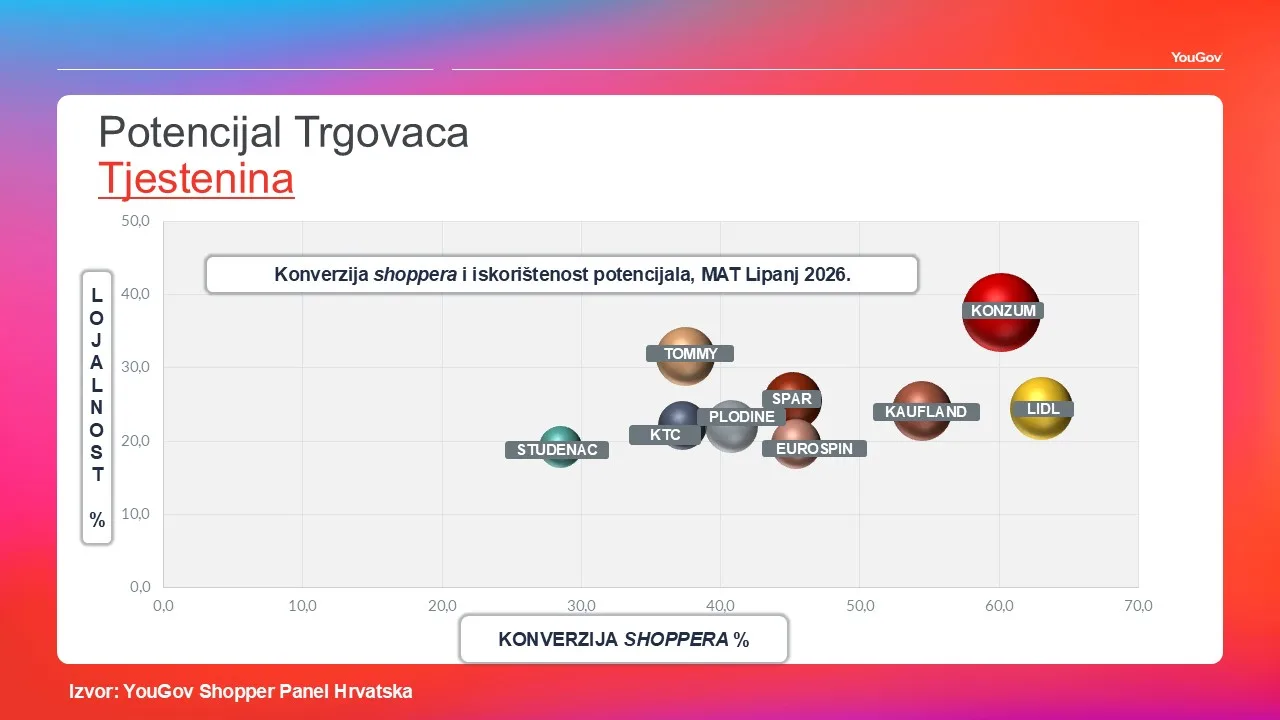
Ako promatramo MAT Lipanj 2026. u odnosu na MAT Lipanj 2025., najizraženiji napredak u kategoriji ostvaruje Studenac, koji bilježi rast vrijednostiprodaje, konverzije kupaca i kategorijskog VPE-a. Pozitivne pomake ostvaruje i Tommy, dok Eurospin dodatno učvršćuje poziciju trgovca s najvišom iskorištenošću potencijala kategorije. Istovremeno, većina vodećih trgovaca bilježi blagi pad konverzije kategorijskih shoppera, što upućuje na sve izraženiju fragmentaciju kupnje i jačanje konkurencije unutar kategorije. Rastući broj relevantnih brendova i trgvačkih marki dodatno povećava borbu za kategorijskog shoppera, kako na razini proizvođača tako i na razini trgovaca.
O YouGov Shopper Panelu
YouGov Shopper Panel prati stvarne kupovine više od 140.000 kućanstava u 18 europskih zemalja, osiguravajući precizne i pouzdane uvide u ponašanje potrošača. Na temelju milijuna transakcija omogućuje brandovima i trgovcima razumijevanje motiva, navika i promjena u kupovnim obrascima. Ovi podaci FMCG industriji pomažu donositi informirane odluke i unaprijediti iskustvo kupnje u svakoj fazi putovanja potrošača.
Ovaj je tekst dio rujanskog izdanja InStore magazina. PDF prelistavanje magazina dostupno je OVDJE.