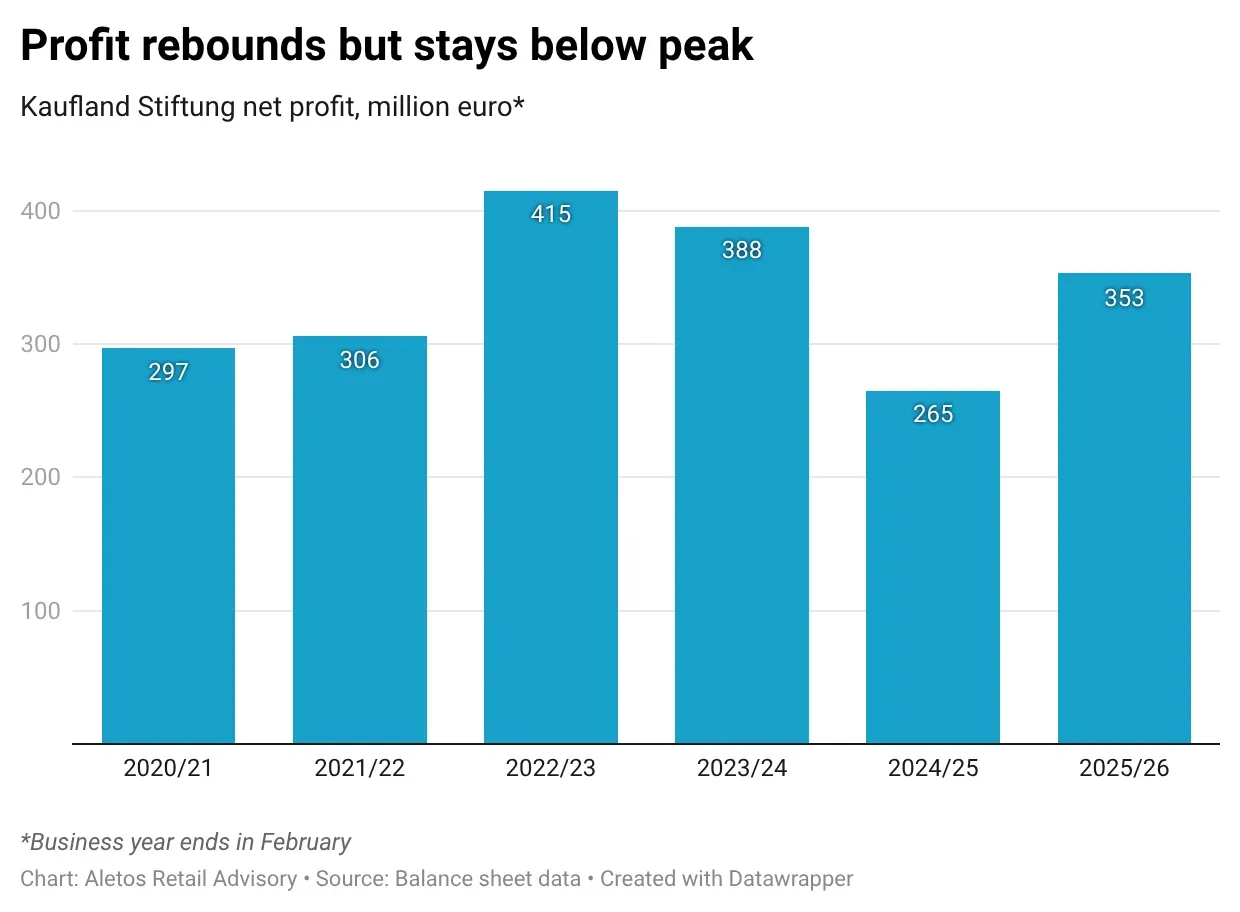
Profit Kaufland Stiftung raste znatno brže od neto prihoda. Konsolidirani prihod grupe povećan je za 4,5 posto, na 34,4 milijarde eura u poslovnoj 2025./26. godini, koja je završena krajem veljače, dok je neto dobit porasla za 33,2 posto, na 353 milijuna eura. Time je neto profitna marža povećana s 0,8 na 1,0 posto. Međutim, operativno poslovanje objašnjava samo polovicu poboljšanja rezultata od 88 milijuna eura. Dobit prije kamata i poreza (EBIT) povećana je za 44 milijuna eura, dok su na preostalih 44 milijuna eura utjecali smanjenje neto troškova kamata za 31 milijun eura i smanjenje poreznih rashoda za 13 milijuna eura.
Njemačka ostaje slaba točka
Prema navodima njemačkih medija specijaliziranih za maloprodaju, Kaufland Germany u promatranoj poslovnoj godini navodno nije ostvario dobit, iako su prodaja i učestalost posjeta kupaca poboljšane u drugoj polovici godine. Ivan Chernev, koji je sredinom rujna imenovan za novog direktora Kauflanda u Njemačkoj, a do tada je bio izvršni direktor Kauflanda u Bugarskoj, već je četvrti rukovoditelj na čelu njemačkog poslovanja od kraja 2023. godine.
CEE regija je glavni generator Kauflandova profita
Sedam zemalja na tržištima u razvoju Europe predstavljaju glavni oslonac Kauflandove profitabilnosti, ali je struktura tog doprinosa postala manje stabilna. Povijesno gledano, Rumunjska i Češka bile su među najvećim generatorima profita, dok je Poljska godinama imala manji, ali pozitivan doprinos.
Prema vlastitim izračunima, zasnovanim na nacionalnim zakonskim financijskim izvještajima, njihov zbirni dobitak prije oporezivanja (EBT) bio je 2021. godine ekvivalentan 82 posto EBT-a Kaufland Stiftung. Do 2023. godine taj udio pao je na 49 posto, nakon što je poslovanje u Poljskoj prešlo u gubitak od 51 milijun eura prije oporezivanja. Poljsko poslovanje ostalo je u minusu i sljedećih godina.
Rumunjska je 2025. godine postala druga točka pritiska. EBT je smanjen s oko 266 milijuna eura na 188 milijuna eura, dok je marža prije oporezivanja pala sa 6,7 na 4,5 posto. Poljska je smanjila gubitak sa 111 milijuna na 79 milijuna eura, uz poboljšanje EBT marže s -3,5 na -2,3 posto, ali je poslovanje i dalje ostalo neprofitabilno.
Rumunjska i Poljska zajedno su 2025. godine ostvarile svega oko 20 posto ukupnog EBT-a grupe, u usporedbi s 33 posto godinu ranije. Podaci za Češku za 2025. još nisu dostupni, ali je ova zemlja 2024. godine bila jedan od ključnih generatora profita, s oko 127 milijuna eura EBT-a i maržom prije oporezivanja od 4,0 posto.
Biedronka povećava pritisak u Slovačkoj
Slovačka se približava grupi najvažnijih CEE tržišta za Kaufland kada je riječ o profitu. Dobit prije oporezivanja povećana je sa 65 milijuna eura u 2020./21. godini na 91 milijun eura u 2025./26. godini, čime se slovačko poslovanje znatno približilo tradicionalno najprofitabilnijim CEE tržištima Kauflanda.
Međutim, jača pozicija na tržištu donosi i veću izloženost konkurenciji. Biedronka je ušla na slovačko tržište u ožujku 2025. godine i trenutačno posluje s više od 20 trgovina, dok i dalje ima ambiciju da do kraja 2026. godine dosegne 50 lokacija.
Prvi val širenja bio je snažno usmjeren na manje gradove i regionalna tržišta, ali se izravno preklapanje s Kauflandom već pojavljuje, dok Biedronka ulazi i u veće urbane sredine. Biedronkino poslovanje u Poljskoj ostvarilo je neto prihod od 25,4 milijarde eura u 2025. godini. Kako se diskontna mreža u Slovačkoj bude širila, očekuje se da će pritisak na cijene i marže Kauflanda biti sve izraženiji.
Tesco je Kauflandu ostavljao prostor za rast
Tesco trenutačno Kauflandu pruža alternativni put za rast u Češkoj i Slovačkoj. Njegova relativno slabija financijska i tržišna pozicija omogućava Kauflandu da privlači kupce i povećava lokalni tržišni udio, a da pritom ne mora svakog novog kupca preuzeti izravno od Lidla, Pennyja ili Biedronke.
Kaufland je ovu strategiju konsolidacije već koristio. Tijekom povlačenja Tesca iz Poljske, Kaufland je naknadno preuzeo više od desetak nekadašnjih Tesco lokacija. U Njemačkoj je akvizicija nekadašnjih hipermarketa Real pružila istu priliku, ali u znatno većem obujmu.
Tesco zato za Kaufland nije samo izravni konkurent. On predstavlja i potencijalne kupce, prodajne količine i lokacije unutar kanala koji je po formatu blizak Kauflandovu poslovanju.
Povlačenje Tesca moglo bi povećati konkurentski pritisak
Potencijalno povlačenje Tesca moglo bi ovu priliku za rast pretvoriti u dodatni konkurentski rizik. Dok Kaufland trenutačno može rasti brže od Tesca ili preuzimati dio lokalnog tržišnog udjela britanskog trgovca, novi, snažniji vlasnik mogao bi promijeniti odnos snaga.
Umjesto da profitira od povlačenja konkurenta iz istog formata, Kaufland bi sve više morao braniti svoj tržišni udio od snažnijeg rivala, što bi dodatno vršilo pritisak na cijene i marže.
Biedronka bi mogla dvostruko promijeniti odnos snaga
Preuzimanje Tesca od strane Biedronke donijelo bi najveću promjenu konkurentske dinamike. U Slovačkoj bi Jerónimo Martins mogao spojiti postojeće organsko širenje Biedronke s već razvijenom infrastrukturom Tesco trgovina, čime bi ubrzao ulazak na tržište koji bi inače morao graditi lokaciju po lokaciju.
U Češkoj, gdje Biedronka trenutačno nema razvijenu mrežu prehrambenih trgovina, Tesco bi joj omogućio trenutačni obujam poslovanja na jednom od povijesno najprofitabilnijih Kauflandovih tržišta.
Za Kaufland bi učinak, dakle, bio dvostruk. Tesco bi nestao kao veliki trgovac iz istog formata od kojeg Kaufland može postupno preuzimati tržišni udio, dok bi konkurent koji se oslanja na niske cijene i iza sebe ima poslovanje vrijedno više milijardi eura dobio značajan obujam na istim tržištima.
Konkurentski pritisak bi tako mogao porasti upravo u Češkoj, jednom od ključnih stupova zarade, i Slovačkoj, tržištu koje se sada približava grupi najvažnijih CEE generatora profita za Kaufland.
Interes Schwarz grupe ima i obrambenu logiku
Prijavljeni interes Schwarz grupe za Tesco zato se može promatrati ne samo kao potez usmjeren na širenje, već i kao obrambena strategija. Strateška vrijednost ne bi bila samo u preuzimanju trgovina, već i u zaštiti etabliranog češkog profitnog stupa i rastućeg slovačkog tržišta.
Ukoliko bi Tesco preuzeo snažniji konkurent, Kaufland bi istodobno mogao izgubiti provjereni put za konsolidaciju tržišta i suočiti se s većim konkurentskim pritiskom na tržištima koja sve više doprinose njegovoj profitabilnosti. Posljedice bi se mogle osjetiti i na domaćem, njemačkom tržištu.
Promjene u CEE regiji povećavaju značaj Njemačke
Kauflandova profitna baza u srednjoj i istočnoj Europi postaje manje pouzdana. Poljska i dalje posluje s gubitkom, profitabilnost Rumunjske značajno je oslabila, dok bi Češka mogla biti suočena s promjenom konkurentske strukture. Istodobno, Slovačka postaje sve važnije tržište, ali je sve izloženija širenju Biedronke.
Sve to povećava strateški značaj snažnijeg doprinosa profitu iz poslovanja Kauflanda u Njemačkoj, ukoliko grupa želi smanjiti ovisnost o rezultatima svojih CEE tržišta.
Foto: Sebastian Rennack